الف. هوشیار
یکشنبه ۲۲ شهریور ۱۴۰۵
چکیده
در گفتمان مسلط اقتصادی در ایران و جهان، آمریکا الگوی ناب بازار آزاد و مالکیت خصوصی معرفی میشود، گویی دولت در آن سوی میز تنها ناظر و گاهی هم اصلاحگر است. این روایت نهفقط ناقص، بلکه عامدانه گمراهکننده است. دولت فدرال و دولتهای ایالتی و محلی شبکهای گسترده از بنگاهها، صندوقها، تضمینهای اعتباری، و حقوق کنترلی را مدیریت میکنند که اگر در هر کشور دیگری بود، بیتردید «سرمایهداری دولتی» خوانده میشد. اما در آمریکا این ساختار بهشکلی پراکنده و حقوقی طراحی شده و از چشم عمومی پنهان مانده است: شرکت دولتی، بنگاه تحت حمایت دولت، مؤسسهٔ بیمهٔ عمومی، بانک و صندوق اعتباری، خرید تضمینی، قرارداد نظامی، قیمومیت و سهام اقلیت… این پراکندگی نه تصادفی، بلکه ابزاری است برای پنهانسازی نقش محوری دولت در نظم سرمایهداری.
در این مقاله، با روشنگری دربارهٔ این لایههای پنهان، تلاش میشود که نشان دهیم دولت آمریکا نه حاشیهای، بلکه ستون اصلی ثبات، سودآوری، و گسترش سرمایهداری است. تلاش شده است که با تمرکز اصلی بر دو غول مسکن، فَنی مِی و فردی مَک[۱]، و مداخلههای تازهتر در اینتل ( Intel)، امپی متریال (MP Materials Corp)، لیتیوم آمریکاز (Lithium Americas Corp)، یو.اس. استیل، و قراردادهای انویدیا و ایامدی (Advanced Micro Devices, Inc) پرده از چهرهٔ واقعی «سرمایهداری دولتی آمریکایی» برداشته شود.
افسانهٔ «اقتصاد کاملاً خصوصی»؛ بزرگترین دروغ نولیبرالی
در روایت رسمی، اقتصاد آمریکا معجزهای است از کارآفرینی خصوصی و رقابت آزاد. دولت فقط مالیاتگیر و تنظیمگر و رفعکنندهٔ شکستهای محدود بازار است. این داستان در متون اقتصادی فارسی آنچنان تکرار شده که به واقعیت بدل گشته است. اما وقتی صورتهای مالی دولت را میگشاییم، تصویری کاملاً متفاوت ظاهر میشود: در سال مالی ۲۰۲۵، دولت فدرال حدود ۷۵۲میلیارد دلار درآمد مبادلهای از عرضهٔ کالا و خدمات کسب کرده است. این یعنی دولت نهفقط هزینهکننده، که بازیگر مستقیم اقتصادی است. در ترازنامهٔ تلفیقی دولت در همان سال ۲تریلیون دلار وام اعطاشده، ۳۷۴میلیارد دلار سرمایهگذاری در بنگاههای تحت حمایت، و ۱٫۴تریلیون دلار اموال و تجهیزات ثبت شده است. این اعداد روایت «دولت حداقلی» را نقش بر آب میکند.
و این تازه آغاز ماجراست. تضمینهای دولت، قدرت خلق نقدینگی بانک مرکزی، تعهدهای خرید بلندمدت، و امتیازهای حقوقی بنگاهها در ترازنامهها نمیگنجند، اما رفتار بازار و تصمیم سرمایهگذاران را دگرگون میکنند. به همین دلیل، هر سنجشی که فقط به بودجهٔ وزارتخانهها یا شرکتهای آشکارا دولتی بسنده کند نه ناقص، که فریبنده است.
ریشههای تاریخی: دولت از آغاز در دل نظام سرمایهداری بوده است
مداخلهٔ دولت در آمریکا به نیودیل (New Deal) دههٔ ۱۹۳۰ یا بحران ۲۰۰۸ محدود نیست. از واگذاری زمین و اعتبار به راهآهنها، وضع تعرفههای گمرکی حمایتی، منشورهای بانکی، و خریدهای نظامی گرفته تا حقوق مالکیت فکری، دولت همواره در انباشت سرمایهٔ خصوصی سهیم بوده است. سارا کویین (Sarah L. Quin) در کتاب اوراق بهادار آمریکا (American Bonds) نشان میدهد که دولت از قرن هجدهم با اعتبار در کار هدایتِ توسعهٔ سرزمین، کشاورزی، مسکن، و تجارت خارجی بوده است، اعتباری که بهظاهر «بازار» را کارگردانی میکرد، اما در پسپرده، دولت بود که صحنه را میچید.
رکود بزرگ این نقش را شفافتر کرد. سازمان عمران درهٔ تنسی (TVA) در ۱۹۳۳ برای تولید برق و توسعهٔ منطقه، و فنیمی در ۱۹۳۸ برای ایجاد بازار ثانویهٔ وام مسکن متولد شدند. خصوصیسازی حقوقی فنیمی در ۱۹۶۸ و ایجاد فردیمک در ۱۹۷۰ نه پایان حضور دولت، که تغییر قالب آن به «بنگاه تحت حمایت» بود، قالبی که حمایت را پنهان، اما پابرجا نگهداشت. پس از جنگ جهانی دوم، بودجهٔ دفاعی و آزمایشگاههای ملی و خریدهای دولتی شبکهٔ دیگری از مداخلهٔ دولت را شکل دادند. لیندا وایس (Linda Weiss) این را «دولت امنیت ملی» مینامد، فرد بلاک (Fred Block) «دولت توسعهگرای پنهان»؛ مجموعهای که فناوری را از آزمایشگاه به بازار میرساند، بیآنکه رسماً «سیاست صنعتی» خوانده شود. این پنهانسازی بزرگترین دستاورد گفتمان نولیبرالی است. این شیوهٔ پنهانسازی پیشینهای دیرینهتر از نولیبرالیسم دارد و ریشه در سنّت سرمایهگذاری نظامی-علمی آمریکا (مانند دارپا) دارد؛ نولیبرالیسم فقط این الگو را با زبانی بازارپسند بازتعریف و نهادینهتر کرد، نه آنکه آن را ابداع کرده باشد.
بخش آشکار دولت؛ و نهادهایی که نباید دید!
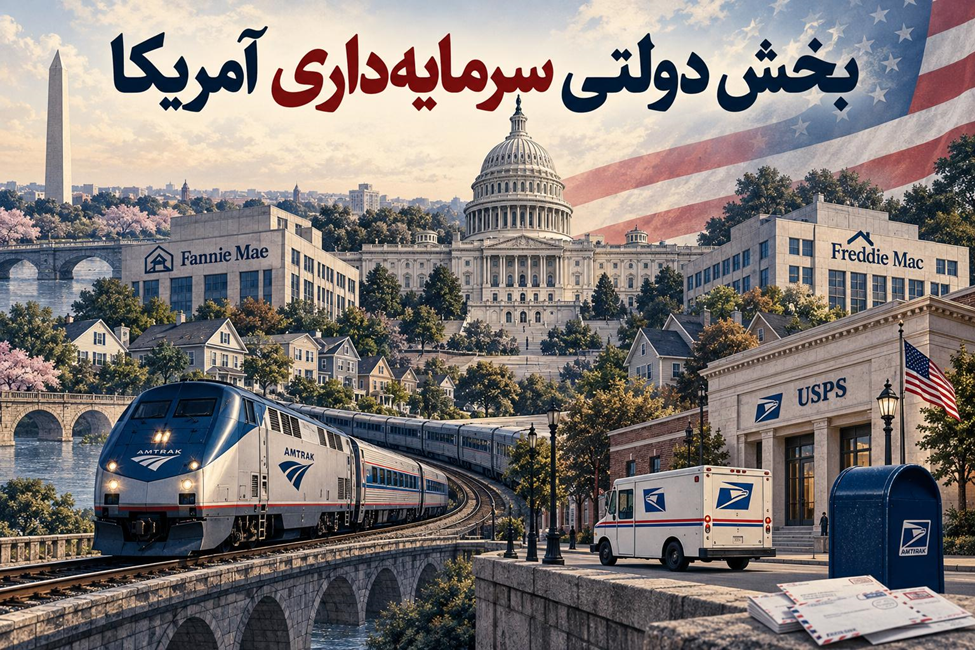
بخش آشکار شامل نهادهایی است که کالا یا خدمت میفروشند و رابطهٔ آنها با دولت کمتر قابل انکار است. اما حتی این نهادها نیز در هالهای از ابهام حقوقی قرار دارند. ادارهٔ پست با ۸۰میلیارد دلار درآمد و ۹میلیارد دلار زیان، سازمان عمران تنسی با ۱۳٫۷میلیارد دلار درآمد و ۴٫۲میلیارد دلار سرمایهگذاری، شرکت راهآهن (اَمترَک) با ۳۴٫۵میلیون سفر، PBGC با پرداخت ۶٫۴میلیارد دلار مزایای بازنشستگی، و FDIC با صندوقی ۱۵۴میلیارد دلاری همگی نشان میدهند که دولت در مقیاسی کلان بنگاهداری میکند. اما این سازمانها هرکدام با قانون، بودجه، و رابطهٔ جداگانهای با قوهٔ مجریه در چندین قالب حقوقی پراکنده شدهاند تا از شکلگیری «بخش دولتی منسجم» جلوگیری شود. همان چیزی که در بسیاری از کشورها بهسادگی «شرکت دولتی» نامیده میشود، در آمریکا بین نهاد اجرایی مستقل[۲]، شرکت دولتی، نهاد دارای منشور کنگره، و صندوق بیمه تقسیم شده است تا دیده نشود.
دولت اعتباری؛ بازارهایی که با پول عمومی ساخته میشوند
بزرگترین بخش دولت اقتصادی در ترازنامهٔ شرکتهای تولیدی دیده نمیشود، بلکه در وام و تضمین و بیمه نهفته است. دیوید ماس (David A. Moss) این را «مدیریت نهایی ریسک» مینامد. دولت با قدرت مالیاتگیری و قانونگذاری ریسکهایی را میپذیرد که هیچ بنگاه خصوصی توان یا تمایل پذیرش آن را ندارد.
بازار مسکن روشنترین نمونه است. جینیمی (Ginnie Mae) با تضمین کامل دولت ۲٫۸تریلیون دلار اوراق رهنی را پشتیبانی میکند، بدون آنکه خودش وامی بدهد. این یعنی بازار وام مسکن، با پشت گرمی دولت، خصوصی جلوه میکند، اما قیمت و حجم آن کاملاً بر پایهٔ ظرفیت اعتباری عمومی است. بانک توسعهٔ بینالمللی (DFC) با ۴۳میلیارد دلار مواجههٔ اعتباری و بانک صادرات و واردات (EXIM) با ۳۴٫۸میلیارد دلار تضمین صادراتی نشان میدهند که «بخش خصوصی» بینالمللی آمریکا بدون چتر دولتی توان رقابت و گسترش ندارد. این نهادها ریسک را از دوش سرمایهگذاران برمیدارند و سود را برای آنها تضمین میکنند، کاری که در ادبیات نولیبرال «اصلاح شکست بازار» نام میگیرد، اما در واقع «پذیرش ریسک از سوی دولت و خصوصیسازی سود» است.
مالکیت رسمی و قدرت اقتصادی
مرز عمومی و خصوصی در آمریکا با تعریف حقوقی واحد روشن نمیشود. ادارهٔ پست یک نهاد مستقل فدرال با فعالیت تجاری است. سازمان عمران درهٔ تنسی (TVA)[۳] یک شرکت دولتی تولیدکنندهٔ برق است. امترک (Amtrak)[۴] شرکتی با منشور فدرال و مأموریت عمومی است. فردی مَک و فنی مِی سهامداران خصوصی دارند، اما دولت بر آنها قیمومت دارد. بانک های فدرال رزرو ساختاری ترکیبی دارند، ولی تصمیمهای پولی آنها جزئی از حاکمیت عمومی است. دولت همچنین بدون مالکیت شرکت میتواند با تضمین قیمت، قرارداد خرید، یا مجوز صادرات رفتار شرکتها را شکل دهد.
برای پرهیز از مخلوط کردن این شکلهای متفاوت، هر نهاد باید با پنج پرسش سنجیده شود:
● مالک قانونی سرمایه کیست؛
● مدیران را چه کسی انتخاب یا عزل می کند؛
● منابع مالی از کجا می آید؛
● زیان نهایی بر عهدهٔ چه کسی است؛ و
● سود یا افزایش ارزش به چه کسی میرسد.
ممکن است پاسخ این پنج پرسش دربارهٔ هر شرکت واحد متفاوت باشد. در فنی مِی، مالکیت اسمی و حقوق اقتصادی خزانه و کنترل قیّم به سه جای مختلف تعلق دارد.
| شکل نهادی | نمونه | ابزار اصلی دولت | ویژگی اقتصادی |
| مالکیت مستقیم | TVA | مالکیت و هیئتمدیرهٔ عمومی | تولید و فروش مستقیم |
| نهاد تجاری عمومی | USPS و Amtrak | ایجادشده به موجب قانون برای انجام مأموریت عمومی، همراه با نظارت سیاسی (Public Charter) | فروش خدمت همراه با مأموریت همگانی |
| بیمه و اعتبار عمومی | FDIC و EXIM و DFC | بیمه و وام و تضمین | کاهش ریسک و بسیج سرمایه خصوصی |
| بنگاه خصوصی تحت حمایت و کنترل دولت (hybrid) | Fannie Mae, Freddie Mac | قیمومت و سهام ممتاز و تضمین | مالکیت اسمی خصوصی و کنترل نهایی دولتی |
| سهامداری راهبردی | Intel و MP Materials | سهام و وارانت | سهم اقلیت همراه با اهرم سیاستی |
| کنترل بدون مالکیت | U.S. Steel و Nvidia | حق وتو یا سهم از درآمد | قدرت معاملاتی بدون اداره روزمره |
قیمومت دائمی فنی مِی و فردی مَک: رسوایی بزرگ «خصوصیِ» تحت حمایت
فنی مِی و فردی مَک بانک نیستند، اما بزرگترین بازیگران بازار وام مسکناند. آنها وامها را خریداری، اوراق رهنی (وام مسکن) منتشر، و پرداخت آن را تضمین میکنند. منشور فدرال، خط اعتباری خزانه، معافیتهای حقوقی، و انتظار ضمنیِ نجات دولتی هزینهٔ تأمین مالی این دو نهاد را کاهش میدهد. پیش از ۲۰۰۸، سهامداران خصوصی از این مزیت بهره میبردند، در حالی که پشتوانهٔ دولت «ضمنی» باقی میماند؛ یعنی سود خصوصی، ریسک عمومی.
بحران ۲۰۰۸ این رسوایی را آشکار کرد. در ۶ سپتامبر ۲۰۰۸، نهاد فدرال تأمین مالی مسکن (FHFA) هر دو شرکت را تحت قیمومت گرفت. خزانهداری با قرارداد سهام ممتاز ارشد، در مقابل تأمین سرمایه، حق خرید ۷۹٫۹درصد از سهام عادی شرکت را دریافت کرد. فنی مِی ۱۱۹٫۸میلیارد دلار و فردی مَک ۷۱٫۶میلیارد دلار از خزانه برداشت کردند و بعداً ۱۸۱ و ۱۱۹میلیارد دلار سود پرداختند. اما این «پس دادن» یک شعبدهبازی حسابداری است، زیرا قرارداد تصریح میکند که پرداخت سود ادعای تصفیهیی خزانه را کاهش نمیدهد. یعنی دولت همچنان طلبکار اول و آخر است.
امروز سه لایهٔ مالکیت و کنترل و سود از هم جدا شدهاند: سهام عادی و ممتاز خصوصی موجود است، اما سودی ندارد و حقوق آن محدود شده است. خزانه سهام ممتاز ارشد و وارانتها[۵] را دارد. نهاد فدرال تأمین مالی مسکن، بهعنوان قیّم، اختیارات هیئتمدیره و مدیریت را در دست گرفته است. در پایان ۲۰۲۵، ارزش خالص فنی مِی ۱۰۹میلیارد و فردی مَک ۷۰میلیارد دلار است و آنها در مجموع حدود ۷٫۸تریلیون دلار بازار وام مسکن را پشتیبانی میکنند. این یعنی بزرگترین بخش بازار مسکن آمریکا عملاً ملیشده است، اما نام «خصوصی» بر پیشانی آن باقی مانده تا افسانهٔ بازار آزاد زنده بماند.
طرحهای خروج از قیمومت در دولت ترامپ نیز این تناقض را حل نکرده است، زیرا هرگونه خصوصیسازی، بدون حذف تضمین دولتی، دوباره به همان مسئلهٔ «سود خصوصی، ریسک عمومی» بازمیگردد. سرنوشت فنی مِی و فردی مَک، نه یک مسئلهٔ فنی، که تصمیمی کاملاً سیاسی دربارهٔ توزیع ریسک و سود است.
فدرال رزرو: بانک مرکزیای که بازار را میسازد و نجات میدهد
فدرال رزرو را نباید یک نهاد مستقل پولی دانست. این نهاد مالی ابزار نهایی دولت برای مداخله کردن در بحرانهاست. ساختار دوگانهٔ آن (هیئت حکام فدرال و بانکهای منطقهیی/ایالتی با سهامداران خصوصیِ نمادین) بهخوبی نشان میدهد که چگونه دولت آمریکا کنترل را حفظ، اما مالکیت را پنهان میکند.
در بحران ۲۰۰۸، فدرال رزرو با خریدن ۱٫۲۵تریلیون دلار اوراق وام مسکن ۱۷۵میلیارد دلار بدهی نهادهای مسکن و ۳۰۰میلیارد دلار اوراق خزانه عملاً بازار را از انجماد نجات داد. شرکتهای واسطهیی با پشتیبانی بانک نیویورک داراییهای سمّی بیر استرنز(The Bear Stearns Companies, Inc و گروه بینالمللی آمریکایی (AIG) را در ترازنامههای جداگانه نگهداری کردند تا فروش شتابزدهٔ آنها بازار را ویران نکند. برنامهٔ نجات داراییهای مشکلدار (TARP) نیز با تزریق سرمایه به بانکها، خودروسازان، و AIG از سقوط سیستم جلوگیری کرد. در تمام این موارد، دولت بهعنوان «پشتوانهٔ نهایی» ریسکهای سیستمی را پذیرفت، در حالی که نام «بازار» و «خصوصی» بر تارک ماجرا باقی ماند. تفاوت نجات اضطراری با قیمومت فنی مِی در این است که آنها مسیر خروج داشتند، اما فنی مِی و فردی مَک بهطور دائم در تملکِ کنترلشدهٔ دولت باقی ماندند.
دولت امنیت ملی: ریسکپذیری عمومی، سود خصوصی
سیاست فناوری آمریکا، برخلاف ظاهرِ بازارمحورش، از نهادهایی چون پنتاگون، ناسا، دارپا، و وزارت انرژی تغذیه میکند. این نهادها پژوهش اولیه را تأمین مالی، استانداردهای فنی را تعیین، و برای محصولات نوظهور تقاضا ایجاد میکنند. سپس، شرکتهای خصوصی محصول و حق اختراع را تصاحب میکنند، اما دولت هزینهٔ شکستهای متعدد پیش از تجاریسازی را میپردازد.
ماریانا مازوکاتو (Mariana Mazzucato) این الگو را «اجتماعیسازی ریسک و خصوصیسازی پاداش» مینامد. لیندا وایس بر نقش تدارکات نظامی تأکید میکند که با خریدن محصولی بدون بازار تجاری، مسیر طراحی و تولید را شکل میدهد. قانون تراشهها و علم ۲۰۲۲ نیز با کمکهای بلاعوض، وام، و اعتبار مالیاتی، بهجای نجات دادن شرکتهای ورشکسته، بهدنبال کاهش ریسک سرمایهگذاری در نیمرساناهاست. برنامهٔ «محیط امن تولید»، که با بودجهٔ قانون CHIPS مستقیماً شرکت خصوصی اینتل را تأمین مالی میکند، نمونهای از سیاست صنعتی پنهان در لباس امنیت ملی است.
چرخش ۲۰۲۵ و ۲۰۲۶: دولت از حامی مالی به سهامدار و از ضامن به شریک درآمد تبدیل میشود
مداخلههای تازهٔ دولت از پنهانکاریِ قبلی فراتر رفته و بهصراحت دولت را به جایگاه «سهامدار، اعتبار دهنده، بیمهگر، و مشتری» نشانده است.
● اینتل (Intel): وزارت بازرگانی در ازای ۸٫۸۷میلیارد دلار کمک، ۴۳۳میلیون سهم و وارانت خرید، سهام بیشتر دریافت کرد، و حدود ۹٫۹٪ سهام را تصاحب کرد، بیآنکه کرسی هیئتمدیره داشته باشد. این یعنی دولت بدون کنترل ظاهری در افزایش ارزش شرکت سهیم خواهد شد.
● امپی متریالز (MP Materials): وزارت دفاع با ۴۰۰میلیون دلار سهام ممتاز قابل تبدیل بزرگترین سهامدار شد. همزمان، وام ۱۵۰میلیون دلاری کفِ قیمت دهساله برای اکسیدهای خاکهای کمیاب و تعهد خرید تولید کارخانه را تضمین کرد. دولت اینجا همزمان سرمایهگذار، اعتباردهنده، بیمهگر قیمت، و مشتری است؛ یعنی تمام ریسک را دولت مدیریت میکند تا یک «قهرمان ملی» سودآور شود.
● لیتیوم آمریکاز (Lithium Americas): وزارت انرژی با دادن وام ۲٫۲۶میلیارد دلاری و دریافت وارانت در پروژه و شرکت، و جنرالموتورز با سرمایهگذاری و تعهد خرید، ریسک توسعهٔ معدن لیتیوم را تقسیم میکنند. باز هم دولت ریسک مالی را کاهش میدهد تا بخش خصوصی سود برداشت کند.
● یو.اس. استیل (U.S. Steel): در معاملهٔ فروش این شرکت به نیپون استیلِ ژاپن، دولت «سهم طلایی» را گرفت که حق وتو بر تصمیمهای راهبردی (کاهش سرمایهگذاری، انتقال تولید، تعطیلی تأسیسات) را به رئیسجمهور میدهد. این یعنی کنترل بدون مالکیت، ابزاری برای نظارت دولتی بر شرکت خصوصی، در لباس «امنیت ملی».
● انویدیا و اِیاِمدی (Nvidia & AMD): دولت اعلام کرده است که در برابر مجوز فروش تراشه به چین، ۱۵٪ از درآمد این فروش را دریافت خواهد کرد. این سازوکار مبهم و بدون متن قرارداد روشن نشاندهندهٔ تمایل دولت به اخذ رانت از طریق تنظیم صادرات است، رویهای که با گفتمان بازار آزاد منافات آشکار دارد.
ویلیام هناگان (William Henagan) و الی سندلر (Ely Sandler) این الگو را «دولت در مقام سرمایهگذار فعال، معاملهگر، و رانتگیر»[6] توصیف میکنند و تأکید دارند که تازگیِ دوران ترامپ در عادیسازی معاملههای شرکتبهشرکتِ خارج از بحران و سهیم شدن آشکار دولت در بازده مالی است. الیاس عالمی و تئا ریوفرانکوس (Ilias Alami and Thea Riofrancos) نیز این تحول را در بستر رقابت ژئوپلیتیک و منابع طبیعی تفسیر میکنند.
ریسک با کیست؟ سود از آنِ کیست؟
نقد دولت سرمایهداری آمریکا نباید به اثبات حضور دولت خلاصه شود. پرسش اصلی این است که قدرت دولتی به سود چه کسی عمل میکند. تضمین وام مسکن میتواند خانهدار شدن را گسترش دهد، اما میتواند سود بانکها و قیمت داراییها را نیز افزایش دهد. خرید نظامی میتواند فناوری جدید خلق کند، اما انحصار آن در دست پیمانکار خصوصی باقی میماند. نجات مالی از بیکاری و فروپاشی جلوگیری میکند، اما مدیران و سهامداران را از پیامدهای اشتباههایشان مصون میدارد.
فنی مِی و فردی مَک این تضاد را عریان میکنند: دولت بازار را تثبیت و زیان سیستمی را جذب کرده، اما ساختار قیمومت و حقوق سهامداران خصوصی را معلق و توزیع سود آینده را نامشخص ساخته است. خصوصیسازی میتواند ارزش عظیمی برای دولت و سرمایهگذاران خلق کند، اما بدون تضمین دولتی، هزینهٔ اعتبار مسکن اوج میگیرد و با حفظ تضمین، دوباره به مسئلهٔ «سود خصوصی، ریسک عمومی» بازمیگردیم.
سهامداریهای جدید نیز پرسش مشابهی را مطرح میکنند: اگر دولت با سرمایهٔ عمومی یک قهرمان ملی میسازد، بازده مالی، فناوری، اشتغال، و ظرفیت تولید چگونه میان جامعه و شرکت تقسیم میشود؟ کارگران، مصرفکنندگان، و مناطق میزبان چه نقشی در حکمرانی دارند؟
مالکیت دولت، بدون سازوکار مشارکت عمومی، فقط رابطهای میان مدیران دولت و مدیران شرکتها برقرار میکند.
نتیجهگیری: پردهبرداری از یک فریب بزرگ
بخش دولتی سرمایهداری آمریکا کوچک، موقت، یا اصلاحکنندهٔ شکستهای بازار آزاد نیست. دولت برق و پُست را اداره میکند، سپرده و بازنشستگی را بیمه میکند، بازار مسکن را با تضمینهای چندتریلیون دلاری سازمان میدهد، فناوری را از راه بودجهٔ امنیت ملی پیش میبرد، و در بحرانها ترازنامهٔ دولتی را جایگزین اعتبار خصوصی میکند. این فعالیتها، هرچند در قالبهای حقوقی پراکنده، یک واقعیت انکارنشدنی را شکل میدهند: سرمایهداری آمریکا بدون چتر دولتی امکان بقا ندارد.
پراکندگیهایی که میان شرکت، صندوق، آژانس، بنگاه تحت حمایت دولت (GSE)، بانک مرکزی، و قرارداد دیده میشود نه نقص طراحی، بلکه شیوهای هوشمندانه برای پنهانسازی حضور دولت است. فنی مِی و فردی مَک با ۷٫۸ تریلیون دلار بازار وام مسکن نمونهٔ مرکزی این نظم دوگانهاند: مالکیت اسمی خصوصی، ادعای مالی خزانه، و اختیار مدیریتی نهاد فدرال تأمین مالی مسکن. این دو نهاد مالی نه استثنا، که قاعدهاند.
چرخش ۲۰۲۵ و ۲۰۲۶ با سهام، وارانت، سهم طلایی، کف قیمت، و سهم از درآمد این منطق را آشکارتر کرده است. شناختن بخش دولتی آمریکا یعنی کنار گذاشتن افسانهٔ بازار آزاد و در عین حال تکرار نکردن افسانهٔ دولت همهکاره. اقتصاد آمریکا همچنان عمدتاً بر مالکیت و سود خصوصی استوار است، اما این سرمایهداری بدون دولت اعتباری، دولت امنیت ملی، قدرت بانک مرکزی، و پذیرش عمومی ریسک قابل توضیح نیست. پرسش سیاسی اصلی اندازهٔ دولت نیست، بلکه ساختار قدرتی است که تصمیم میگیرد منابع عمومی/دولتی در خدمت چه کسی قرار گیرد و بازده آن میان چه گروهی توزیع شود. و تا وقتی این پرسش پنهان بماند، گفتمان نولیبرال به ترویج بزرگترین دروغ اقتصادی عصر ما ادامه خواهد داد.
منابع و یادداشتها:
1 Bureau of the Fiscal Service, Financial Report of the United States Government, Fiscal Year 2025. پیوند
2 Sarah Quinn, American Bonds How Credit Markets Shaped a Nation, Princeton University Press, 2019. پیوند
3 Linda Weiss, America Inc Innovation and Enterprise in the National Security State, Cornell University Press, 2014. پیوند
4 Fred Block, Swimming Against the Current, Politics and Society 36, no. 2, 2008; Fred Block, Matthew Keller and Marian Negoita, Revisiting the Hidden Developmental State, 2024. پیوند
5 United States Postal Service, Fiscal Year 2025 Results. پیوند
6 Tennessee Valley Authority, Annual Report Fiscal Year 2025. پیوند
7 Amtrak, Fiscal Year 2025 Results and Annual Reports. پیوند
8 Pension Benefit Guaranty Corporation, Annual Performance and Financial Report 2025. پیوند
9 Federal Deposit Insurance Corporation, 2025 Annual Report. پیوند
10 David A. Moss, When All Else Fails Government as the Ultimate Risk Manager, Harvard University Press, 2002. پیوند
11 Ginnie Mae, Annual Report 2025. پیوند
12 U.S. International Development Finance Corporation, Annual Report 2025. پیوند
13 Export Import Bank of the United States, Annual Report 2025. پیوند
14 Fannie Mae and Freddie Mac 2025 Forms 10 K and FHFA tables of Treasury draws and dividends. پیوند
15 Federal Housing Finance Agency, Conservatorship of Fannie Mae and Freddie Mac. پیوند
16 Fannie Mae and Freddie Mac, Fourth Quarter and Full Year 2025 Financial Results. پیوند
17 U.S. Government Accountability Office, Statement on the Fiscal Year 2025 Consolidated Financial Statements. پیوند
18 Edward Golding and Susan Wachter, Resolving the Contested Future of the GSEs, 2025; Lawrence J. White, On the Uncertain Future of Fannie Mae and Freddie Mac, 2026. پیوند
19 Federal Reserve Bank of New York, Large Scale Asset Purchases. پیوند
20 Mariana Mazzucato, The Entrepreneurial State, updated edition, Penguin, 2024. پیوند
21 U.S. Department of Commerce, Fiscal Year 2025 Agency Financial Report, Intel investment disclosures. پیوند
22 U.S. Department of Defense, Office of Strategic Capital loan and MP Materials agreement; White House 2025 technology highlights. پیوند
23 Congressional Research Service, U.S. Export Controls and China, 2025. پیوند
24 William Henagan and Ely Sandler, State Capitalism in America, Council on Foreign Relations, 28 October 2025. پیوند
25 Ilias Alami and Thea Riofrancos, Trumpian State Capitalism, Phenomenal World, 10 June 2026. پیوند
[۱] فنیمی (Fannie Mae) = Federal National Mortgage Association (FNMA)
فردیمک (Freddie Mac) = Federal Home Loan Mortgage Corporation (FHLMC)
این دو شرکت با حمایت دولت آمریکا (Government-Sponsored Enterprises یا GSEs) فعالیت میکنند. آنها مستقیماً به مردم وام مسکن نمیدهند، بلکه وامهای مسکن را از بانکها و مؤسسات مالی میخرند و تجمیع میکنند و بهصورت اوراق بهادار (Mortgage-Backed Securities) به سرمایهگذاران میفروشند. این کار باعث میشود بانکها بتوانند وامهای بیشتری بدهند.
[۲] سازمانهایی که زیر نظر رئیسجمهور کار میکنند، اما وزیر ندارند و در تصمیمگیریهای تخصصی استقلال رویهای دارند، مانند سازمان حفاظت از محیط زیست یا سازمان غذا و دارو. به انگلیسی به آنها Agency میگویند.
[۳] سازمان عمران درهٔ تنسی (Tennessee Valley Authority)، یک شرکت دولتی و فدرال در ایالات متحد آمریکاست. این سازمان در ۱۸ مه ۱۹۳۳ بهعنوان بخشی از برنامههای «نیو دیل» (New Deal) رئیسجمهور فرانکلین روزولت و بر اساس مصوبهٔ کنگرهٔ آمریکا برای بازسازی اقتصادی منطقهٔ محروم درهٔ تنسی در دوران رکود بزرگ تأسیس شد.
[۴] امترک (Amtrak) نام تجاری شرکت ملی راهآهن مسافربری (National Railroad Passenger Corporation) و بهرهبردار اصلی قطارهای مسافری بین شهری در ایالات متحد آمریکا است.
[۵] وارانت (Warrant) اوراق بهاداری است که به دارندهٔ آن حق خرید (و نه اجبار به خرید) سهام یک شرکت را با قیمتی مشخص و در زمانی معیّن میدهد.
[۶] منتشرشده در Council on Foreign Relations (CFR)، 28 October 2025.