سهشنبه ۲۸ مهر ۱۴۰۵
کرایههای سنگین ۸۲درصد حاشیهٔ سود ناخالص پالایشگران آسیایی را میبلعد و صادرکنندگان خلیج فارس را به دادن تخفیفهای سنگین وادار میکند.
براساس گزارش رویترز، صادرکنندگان منطقه برای حفظ تقاضای پالایشگران آسیایی شاید ناچار شوند سهم بیشتری از مخارج حمل را خودشان بپردازند که در آن صورت درآمد موردنیازشان پس از ماهها جنگ کاهش مییابد.
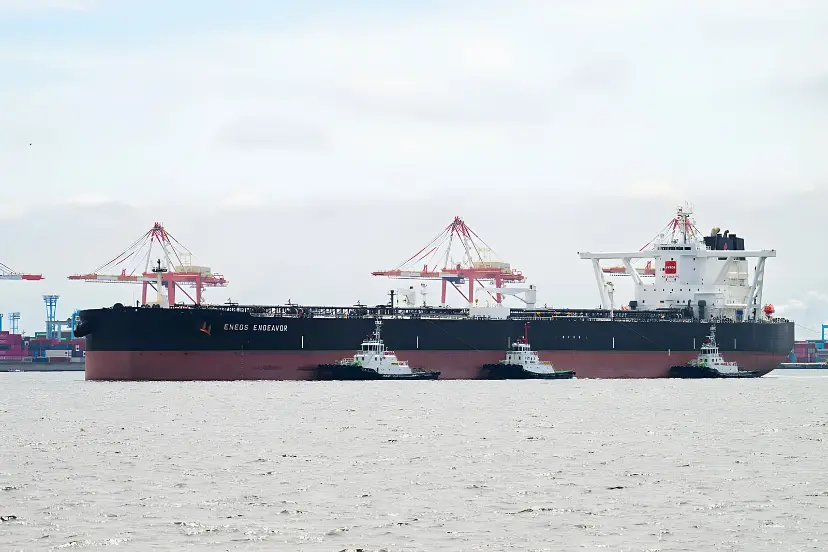
همزمان با رقابت آمریکا و ایران برای اعمال کنترل بر تنگهٔ هرمز، نفت بیشتری از منطقه خارج میشود، اما رساندن محمولهها به مشتریان چنان گران شده که احیای صادرات را تهدید میکند.
بحران انرژی بهطور مشخص از کمبود نفت خام به کمبود فراوردههای پالایششده تغییر جهت داده است. آژانس بینالمللی انرژی پیشبینی میکند که توان عملیاتی پالایش جهان در سال جاری روزانه ۲٫۳میلیون بشکه کاهش یابد و به ۸۱٫۷میلیون بشکه در روز برسد.
شمار زیادی از پالایشگاهها در جریان درگیریها در غرب آسیا، که وارد هشتمین ماه شده، آسیب دیدهاند. حملههای اوکراین به پالایشگاههای روسیه نیز فشار بر عرضه را بیشتر کرده است. گازوئیل شدیدترین پیامد را متحمل شده و قیمت آن ماه گذشته به بیشترین حد تاریخی رسید.
آسیا بخش بزرگی از خسارت ناشی از اختلال هرمز را تحمل کرده، زیرا منطقه در گذشته نزدیک به ۶۰درصد نفت مورد نیازش خود را از غرب آسیا (خاورمیانه) تأمین میکرد. پس از آغاز جنگ، بسیاری از پالایشگران آسیایی مجبور شدند آهنگ بهرهبرداری را کاهش دهند و با هزینهای هنگفت بهدنبال نفت خام جایگزین از نقاط دوری مانند آمریکا و آمریکای جنوبی بگردند.
پالایشگران مناطق دیگر دنیا- بهویژه آمریکا و اروپا- از وضع پیشآمده سود بردند. ماه گذشته، همزمان با جهش حاشیهٔ سود به رکورد تاریخی، این پالایشگران فعالیتهایشان را به حدی بیسابقه رساندند.
احیای صادرات نفت از غرب آسیا طی هفتههای اخیر باید قدری آسودگی برای پالایشگران آسیایی بههمراه میآورد، ولی اقتصاد حملونقل در عمل بهرهبرداری از چنین فرصتی را تقریباً ناممکن کرده است.
سپیدهدمی دروغین برای پالایشگران آسیا
محمولههای نفت خام غرب آسیا طی شش هفتهٔ گذشته به میزان چشمگیری افزایش یافته است. دادههای کپلر نشان میدهد کل صادرات نفت خام منطقه- با احتساب محمولههای عبوری از مسیرهای جایگزین هرمز- در سپتامبر به روزانه ۱۵٫۴میلیون بشکه رسید که نزدیک به ۹۰درصد میزان پیش از جنگ است.
بخش بزرگی از احیا از افزایش عبور نفتکشها در خودِ تنگهٔ هرمز حاصل شد. جریان نفت خام از هرمز در سپتامبر به روزانه ۱۰٫۷میلیون بشکه یا حدود سهچهارم میزان پیش از جنگ صعود کرد، زیرا تولیدکنندگان خلیج فارس رفتوآمد نفتکشها را زیر نظارت نیروی دریایی آمریکا افزایش دادند.
واردات نفت خام آسیا نیز رو به بهبود است و انتظار میرود در اکتبر به روزانه ۲۳٫۵میلیون بشکه برسد، که بیشترین میزان از فوریه و اندکی بیشتر از میانگین سال ۲۰۲۵ خواهد بود.
براساس دادههای کپلر، نفت غرب آسیا در حدود ۱۰میلیون بشکه در روز از مجموع واردات اکتبر را تشکیل میدهد. با وجود بازگشت عرضه، سود پالایشگران آسیایی بهبود نیافته و به گفتهٔ معاملهگران، حاشیهٔ سود در بعضی موارد نزدیک به صفر نوسان میکند.
گره اصلی در هزینهٔ تحویل دادن محمولهها
خوراک نفت خام معمولاً نزدیک به ۸۰درصد هزینههای عملیاتی پالایشگاه را تشکیل میدهد، درحالیکه سهم کرایه و بیمه در شرایط عادی فقط حدود ۳ تا ۷درصد قیمت تحویلشدهٔ هر بشکه بود. حملههای مکرر به نفتکشهای عبوری از هرمز نرخ کرایه و حق بیمه را بسیار افزایش داده است.
این حملهها همچنین معاملهگران و تولیدکنندگان را واداشته است که راهکارهای لجستیکی پیچیدهای طراحی کنند و با ناوگانی از نفتکشها نفت خام را بهصورت رفتوبرگشتی از خلیج فارس خارج و محمولهها را میان کشتیها جابهجا کنند.
سامانهٔ پیچیدهٔ انتقال به نفتکشهای فراوانی نیاز دارد، عرضهٔ کشتی در سراسر جهان را محدود میکند، و نرخ کرایه را حتی در مسیرهای بسیار دور از غرب آسیا به حدی سرسامآور افزایش میدهد.
محاسبات آراوآی نشان میدهد که سهم حملونقل و بیمه برای برخی پالایشگران اکنون ممکن است تا ۳۰درصد هزینهٔ تحویل نفت خام برسد. آسیا آسیبپذیری ویژهای دارد، چون علاوهبر وابستگی سنگین به نفت غرب آسیا (خاورمیانه)، جایگزینکردن بشکههای منطقه با نفت خام حوزهٔ اقیانوس اطلس مستلزم سفرهای دریایی بسیار طولانیتر و مخارج بهمراتب بیشتر خواهد بود.
براساس دادههای الاسایجی، حمل محمولهای ۲میلیون بشکهیی از نیجریه به سنگاپور اکنون برای هر بشکه حدود ۳۲ دلار هزینه دارد. رقم کنونی تقریباً هشت برابر هزینهٔ پیش از جنگ است.
اثر افزایش کرایه بر اقتصاد پالایش بسیار چشمگیر بوده است. دادههای هایلو آنالیتیکس نشان میدهد که حاشیهٔ سود ناخالص پالایش در آسیا از ابتدای اکتبر تا کنون بهطور میانگین حدود ۴۰ دلار برای هر بشکه بوده، اما پس از کسر متوسط کرایهٔ تقریباً ۳۳ دلاری، تنها اندکی بیش از ۷ دلار حاشیهٔ سود خالص باقی میماند.
بهبیان دیگر، هزینهٔ حمل معادل ۸۲درصد حاشیهٔ سود ناخالص در دسترس پالایشگران آسیایی را مصرف میکند. سهم مشابه برای پالایشگران ساحل خلیج مکزیک آمریکا و شمالغرب اروپا طبق محاسبات هایلو آنالیتیکس نزدیک به ۱۶درصد برآورد میشود.
تولیدکنندگان خلیج فارس نیز هزینه میپردازند
پالایشگران آسیایی چند راه برای مقابله با کاهش حاشیهٔ سود دارند، اما هیچکدام خبر خوبی برای تولیدکنندگان خلیج فارس نیست.
پالایشگاهها میتوانند نرخ کلی فراوری را کاهش دهند و فعالیتشان را روی واحدهایی متمرکز کنند که سودآورترین سوختها مانند گازوئیل را تولید میکنند.
برخی پالایشگران نیز قادرند بهجای واردات بشکههای جایگزین گرانقیمت، ذخایر داخلی نفت خام را مصرف کنند. هر دو گزینه اشتهای آنان برای خرید نفت خام وارداتی را کاهش میدهد.
اُفت تقاضای وارداتی فشار را دوباره متوجه تولیدکنندگان خلیج فارس میکند که میکوشند صادرات نفت را به حداکثر برسانند و درآمد تحلیلرفته در ماههای جنگ را بازسازی کنند.
تولیدکنندگان غرب آسیا (خاورمیانه) برای جبران کردن هزینههای فزایندهٔ لُجستیک خریداران قیمتهای فروش را پیشتر بسیار پایین آوردهاند. گزارشها از دادن تخفیفهایی تا سقف ۳۰ دلار برای هر بشکه از سوی بعضی فروشندگان حکایت دارد. اگر درگیریهای نظامی ادامه پیدا کند، رقم تخفیف احتمالاً بیشتر خواهد شد، زیرا تولیدکنندگان خلیج فارس برای رقابتی ماندن تقلا میکنند.
در نتیجه، احیای درآمدهای نفتی منطقه به توان صادرکنندگان برای مهار کردن هزینهٔ تحویل وابسته شده است.
نشانهٔ چندانی از پایان قریبالوقوع فشار کرایهها دیده نمیشود. حملههای ایران به نفتکشهای عبوری از هرمز طی دو هفتهٔ گذشته شدت گرفته و تعداد هفتگی حملهها به بیشترین میزان از آغاز درگیری رسیده است. ادامه یافتن افزایش هزینهٔ جابهجایی هر بشکه، در کنار مطالبهٔ تخفیفهای بزرگتر از سوی مشتریان، درآمد صادرکنندگان را از دو سو زیر فشار میگذارد. بازیابی صادرات تولیدکنندگان خلیج فارس در چنین شرایطی شاید در نهایت چیزی جز سراب نباشد.
از وبگاه زومان