الف. هوشیار
چهارشنبه ۱۵ مهر ۱۴۰۵
چکیده: ساختار نظامهای پولی و مالی در پی تحولات فناورانه، بهویژه گسترش فناوری دفترکل توزیعشده، توکنسازی پول و داراییها، و ورود هوشوارهها به تصمیمگیری و اجرای تراکنشهای مالی در حال دگرگونی است. این تحولات افزون بر تغییر دادن شیوهٔ پرداخت و مبادله، پیامدهای مهمی برای مناسبات قدرت جهانی و حاکمیت پولی کشورها دارند. برای نمونه، در اقتصادهای گرفتار تورم زیاد یا ضعف اعتماد به پول ملی، همچون ایران، دسترسی آسانتر به استیبلکوینهای دلاری میتواند جایگزینی پول داخلی را شتاب دهد، اعمال سیاست پولی و مدیریت جریان سرمایه را دشوارتر سازد، و بر بیثباتی موجود بیفزاید. در نوشتهٔ حاضر با تکیه بر اسناد و تحلیلهای اخیر بانک تسویهحسابهای بینالمللی (BIS)، صندوق بینالمللی پول، و دیگر نهادهای مرتبط تصویری از مسیرهای شکلگیری نظام مالی جهانی آینده ارائه میشود. در این نوشتار میان آنچه تا کنون تحقق یافته، طرحهای در دست آزمایش، و موضوعهایی که همچنان در دستور کار یا محل کشمکشاند تمایز گذاشته میشود.[۱]
آنچه در جریان است و آنچه در دستور کار قرار دارد
نظام مالی جهانی آینده- پیش از آنکه دربارهٔ شکل نهاییاش توافقی حاصل شود- در حال ساخته شدن است. بانکهای مرکزی زیرساختهای تسویه را آزمایش و نوسازی میکنند، شرکتهای خصوصی دلارهای دیجیتال عرضه میکنند، بازارهای سرمایه شیوههای تازهٔ ثبت و انتقال مالکیت را میآزمایند، و عاملهای هوشواره (هوش مصنوعی) به قلمرو تصمیمگیری پولی و مالی و نظام پرداخت وارد میشوند. قوانین نیز همزمان با این تحولات نوشته میشود، اگرچه انتظار برای تعیین تکلیف یک لایحه، هرچند مهم، نمیتواند شرط شناخت این دگرگونی باشد. آنچه پیش روی ماست فرایندی برای بازتقسیم نقش دولتها، بانکها، و شرکتهای فناوری در ادارهٔ پول و اعتبار است.
کشمکش بر سر لایحه قانون شفافیت بازار داراییهای دیجیتال (CLARITY Act)[۲] در آمریکا یکی از نمودهای این فرایند است. این لایحه که به تنظیم بازار گسترده داراییهای دیجیتال میپردازد، در رأیگیری مقدماتی ۱۵ سپتامبر ۲۰۲۶ نتوانست حد نصاب لازم در مجلس سنا را کسب کند. کشمکش بر سر این قانون جدی بوده، زیرا تاثیر بسیار مهمی بر آیندهٔ ساختار مالی و گردش پول در اقتصاد آمریکا دارد. اما قانون اختصاصی استیبلکوینها (GENIUS)، از ژوئیه ۲۰۲۵ تصویب شده و تدوین مقررات اجرایی آن جریان دارد؛ فدرال رزرو نیز در ۲۴ سپتامبر ۲۰۲۶ پیشنهادهای تازهای درباره ناشران استیبل کوین تحت نظارت خودش منتشر کرد. بنابراین، بخشی از قواعد هنوز محل نزاع است، در حالی که بخش دیگری وارد مرحله اجرا و تنظیم جزئیات شده است. (بیانیه دربارهٔ رأی سنا، قانون GENIUS، اطلاعیهٔ فدرال رزرو)
برای درک این تحولات باید از یک تصور رایج فاصله گرفت: دیجیتال شدن پول امر تازهای نیست. بخش بزرگی از پول امروز، پیشاپیش به صورت ارقام ثبتشده در حسابهای بانکی وجود دارد. تغییر تازه به رابطه میان این ارقام، مالکیت دارایی، اجرای قرارداد و تسویه مربوط میشود. در بسیاری از ترتیبات کنونی، دستور پرداخت در یک سامانه، بررسی تعهدات در سامانهای دیگر و انتقال نهایی پول یا دارایی در مرحلهای کاملا جدا انجام میشود. فناوریهای جدید میکوشند این مراحل را هماهنگتر کنند و بخشی از اجرای قرارداد را در خودِ زیرساخت بگنجانند.
«توکنسازی» (Tokenization) در این چارچوب به معنای بازنمایی پول یا حقوق مالی بر بستری برنامهپذیر است. برای مثال، میتوان انتقال یک ورقه بدهی را به انتقال همزمان وجه آن مشروط کرد: یا هر دو انجام شوند یا هیچکدام. چنین امکانی میتواند خطر تحویل دارایی بدون دریافت پول را کاهش دهد. اما ثبت دیجیتال بهخودیخود مالکیت معتبر، نقدشوندگی یا امنیت ایجاد نمیکند. خریدار همچنان باید بداند توکن نماینده چه حقی است، آن حق علیه چه کسی قابل مطالبه است و هنگام ورشکستگی یا اختلاف چگونه اجرا میشود. گزارش سازمان بینالمللی کمیسیونهای اوراق بهادار (IOSCO) نیز بر همین فاصله میان قابلیت فنی و اعتبار حقوقی تأکید دارد و پذیرش تجاری توکنسازی را هنوز ناهمگون و در حال تکامل توصیف میکند. (گزارش توکنسازی داراییهای مالی)
در این میان، تمایز میان شکلهای مختلف پول ضروری است. پول دیجیتال بانک مرکزی، تعهد بانک مرکزی است؛ سپرده بانکی توکنسازی شده، تعهد بانک تجاری باقی میماند؛ و استیبلکوین خصوصی، بسته به ساختار حقوقی آن، به تعهد ناشر و ترتیبات ذخیره و بازخرید وابسته است. ظاهر مشابه این ابزارها در یک کیف پول نباید تفاوت پشتوانه و حقوق دارنده را پنهان کند. سه موجودی که همگی روی صفحه «یک دلار» نشان میدهند، لزوماً در زمان بحران از حمایت و قابلیت تبدیل یکسان برخوردار نیستند.
بانک تسویه حسابهای بینالمللی (BIS) در طرحش برای نظام پولی آینده، بر پیوند ذخایر بانک مرکزی، سپردههای بانکهای تجاری و اوراق دولتی در بسترهای برنامهپذیر تأکید میکند. معیار آن صرفاً سرعت نیست. پول باید با ارزش اسمی برابر پذیرفته شود؛ نظام باید بتواند برای ایفای بهموقع تعهدات نقدینگی فراهم کند؛ و سازوکارهای مقابله با سوءاستفاده مالی برقرار بمانند. نقد BIS به استیبلکوینها این است که ساختار کنونی آنها این ویژگیها را به اندازه لازم برای قرارگرفتن در مرکز نظام پولی تأمین نمیکند. این موضع، یک ارزیابی نهادی BIS است؛ نتیجه نهایی رقابت میان معماریهای مختلف هنوز تعیین نشده است. (طرح BIS برای نظام پولی نسل آینده)
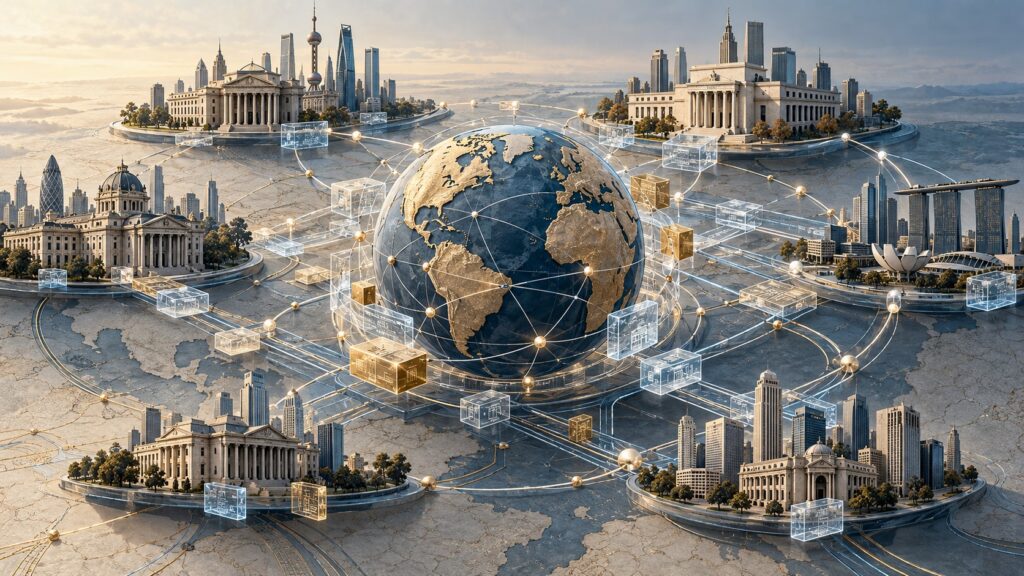
این چشمانداز به معنای ایجاد یک بانک جهانی یا قرارگرفتن تمام حسابهای جهان در یک دفتر واحد نیست. پروژه اگورا (Agorá) نمونه روشنتری ارائه میکند: هماهنگکردن سپردههای توکنسازی شده بانکهای تجاری با ذخایر بانکهای مرکزی، در عین حفظ حوزههای حقوقی و کنترل ملی. بانک تسویه حسابهای بینالمللی (BIS) در مه ۲۰۲۶ اعلام کرد نمونه آزمایشی پروژه توانسته امکان تسویه هماهنگ پرداختهای چندارزی را نشان دهد و کار به سوی آزمایش با ارز واقعی پیش خواهد رفت. موفقیت یک نمونه آزمایشی، با فعالیت یک شبکه جهانی در مقیاس تجاری فاصله دارد؛ با اینحال نشان میدهد بحث از طراحی نظری به آزمودن سازوکارهای عملی رسیده است. (پروژه Agorá)
اروپا نیز میان نوسازی بازارهای عمدهفروشی و عرضه پول دیجیتال به عموم تفکیک قائل شده است. سامانهٔ پونتز (Pontes) در ۲۱ سپتامبر ۲۰۲۶ راهاندازی اولیه شد تا معاملات مبتنی بر «دفترکل توزیعشده» (Distributed Ledger Technology, DLT) را به تسویه با پول بانک مرکزی متصل کند. این تحول با «یوروی دیجیتال» مورد استفاده شهروندان یکی نیست. بانک مرکزی اروپا برای عرضه احتمالی یوروی دیجیتال در سال ۲۰۲۹ آماده میشود، مشروط به فراهمشدن مبنای قانونی و تصمیمهای لازم. بنابراین، میتوان زیرساخت تسویه بانکها و بازارها را تغییر داد، بیآنکه همزمان کیف پول عمومی بانک مرکزی عرضه شده باشد. (Pontes، برنامهٔ یورو دیجیتال)
مسیر دیگری نیز در جریان است: متصلکردن سامانههای پرداخت آنی موجود. پروژهٔ نکسوس (Nexus) بر همین امکان تکیه دارد؛ اینکه شبکههای داخلی بتوانند با قواعد و اتصالهای مشترک، پرداخت فرامرزی را آسانتر کنند. اهمیت این مسیر در آن است که نشان میدهد بهبود نظام مالی الزاماً به انتشار پول تازه یا انتقال همه فعالیتها به بلاکچین وابسته نیست. آینده احتمالاً ترکیبی از زیرساختهای نوسازیشده و ترتیبات تازه خواهد بود. (پروژهٔ Nexus)
در میان شرکتهای خصوصی، پرسش اصلی این است که چه کسی رابطهٔ روزمره با دارندهٔ پول را در اختیار خواهد داشت. پیپال با پیواییواسدی (PYUSD) استیبلکوینی با برند خودش عرضه کرده و در مارس ۲۰۲۶ گسترش دسترسی آن در حسابهای پیپال به هفتاد بازار را اعلام کرده است. متا (فیسبوک) مسیر دیگری را برگزیده و پرداخت درآمد برخی تولیدکنندگان محتوا را با USDC، استیبلکوین یک ناشر دیگر، آغاز کرده است. این دو نمونه نشان میدهد که «انتشار پول» و «کنترل درگاه استفاده از پول» دو نقش جدا هستند. یک پلتفرم میتواند بدون انتشار استیبلکوین اختصاصی در انتخاب ابزار پرداخت و هزینه دسترسی و تجربه مالی میلیونها کاربر نفوذ پیدا کند. (اطلاعیه پیپال، آغاز پرداختهای USDC متا)
از این منظر، مسئلهٔ قدرت شرکتهای فناوری از اجازه یا ممنوعیت «پول اختصاصی» گستردهتر است. اگر خرید، درآمد، اعتبار و اطلاعات رفتاری افراد در یک محیط جمع شوند، ادارهکننده آن محیط میتواند بر شرایط مبادله اثر بگذارد.
پرسشهای سیاستی در اینجا کاملاً ملموساند: آیا کاربر میتواند موجودیاش را بهآسانی منتقل کند؟ آیا کیف پولها با یکدیگر کار میکنند؟ آیا دادهٔ پرداخت برای رتبهبندی افراد به کار میرود؟ اگر حساب مسدود شد، چه راهی برای اعتراض وجود دارد؟ کیفیت نظام آینده به پاسخ این پرسشها نیز وابسته خواهد بود.
این تحولات معنای ژئوپلیتیکی هم دارند. گسترش استیبلکوین دلاری میتواند دسترسی به دلار را برای افراد و بنگاههایی افزایش دهد که دسترسی مستقیم و آسانی به نظام بانکی آمریکا ندارند. در چنین وضعی، استفادهٔ خصوصی ممکن است دامنهٔ استفاده از واحد پول این یا آن دولت را گسترش دهد. برای اقتصادهای دارای تورم زیاد یا اعتماد ضعیف به پول ملی، سهولت نگهداری دلار دیجیتال میتواند جایگزینی پول داخلی را شتاب دهد و اعمال سیاست پولی و مدیریت جریان سرمایه را دشوارتر کند. صندوق بینالمللی پول در بحثهای اخیرش دربارهٔ اقتصادهای نوظهور، هم فرصت کاهش هزینه پرداخت را مطرح کرده و هم این مخاطرات را. (تحلیل صندوق درباره استیبلکوینها و اقتصادهای نوظهور)
بااینحال، از پیشرفت یک فناوری نمیتوان افول یا پیروزی قطعی یک ارز را نتیجه گرفت. شبکهٔ پرداخت سریعتر بهتنهایی بازار سرمایه، ثبات قیمتها، اعتماد حقوقی، یا امکان تبدیل آزاد پول ایجاد نمیکند. استنباط محتاطانهتر این است که رقابت پولی در چند سطح ادامه خواهد یافت: واحدی که قراردادها با آن قیمتگذاری میشود، داراییای که برای پسانداز نگهداری میشود، و شبکهای که انتقال ارزش را انجام میدهد. این سه لزوماً در اختیار یک کشور یا یک شرکت نخواهند بود.
لایهٔ تازهتر تحول «هوشوارهٔ عاملمحور» است. در این الگو کاربر ممکن است هدف و بودجه تعیین کند و نرمافزار به نمایندگی از او پیشنهادها را مقایسه و پرداخت را آغاز کند. در یادداشت آوریل ۲۰۲۶ صندوق بینالمللی پول موضوع در سه لایه بررسی میشود: قصد، مجوز، و تسویه. اهمیت این تفکیک روشن است: برداشت احتمالی یک مدل از خواست کاربر نباید بهتنهایی مجوز قطعی برداشت پول باشد. حد هزینه، هویت دریافتکننده، دامنهٔ اختیار، و ثبت مسئولیت باید به قواعد روشن متصل بماند. (هوشوارهٔ عاملمحور و آیندهٔ پرداختها)
کاربرد عملی نیز آغاز شده است. خدمات ابری آمازون (AWS) در اوت ۲۰۲۶ دسترسی عمومی به سیستم پرداخت مبتنی بر هوشوارهاش (AgentCore Payments) را اعلام کرد؛ زیرساختی برای پرداخت عاملهای هوشواره با اتصال به ارائهدهندگان کیف پول و اعمال محدودیت هزینه. این نمونه را نباید به خودمختاری کامل ماشینها در امور مالی تعمیم داد. اهمیت آن در شکلگیری واسطهای تازه میان تصمیم انسان و اجرای تراکنش است. (اطلاعیه AWS)
پیامد این واسطهگری برای ثبات مالی نیز باید بررسی شود. اگر مؤسسات متعدد به مدلها و تأمینکنندگان مشترک متکی شوند، خطا یا اختلال یک زیرساخت میتواند دامنه وسیعتری پیدا کند. واکنشهای مشابه الگوریتمها ممکن است در شرایط تنش، فروش دارایی یا جابهجایی نقدینگی را همزمان کند. اینها مسیرهای بالقوه انتقال ریسکاند، نه پیشبینی وقوع حتمی بحران. مطالعات صندوق دربارهٔ هوشواره در امور مالی بر خطر تمرکز، ابهام تصمیمها، امنیت سایبری و کانالهای تازه ریسک سیستمی تأکید کردهاند. (ملاحظات ریسک هوشواره در امور مالی)
در نتیجه، دستور کار پیش رو از تصویب یک قانون یا انتخاب یک فناوری فراتر میرود. حقوق بازخرید پول خصوصی باید روشن و قابل اجرا باشد. مالکیت دارایی دیجیتال باید در دادگاه و هنگام ورشکستگی اعتبار داشته باشد. اتصال شبکهها باید انتقال موجودی را ممکن کند، بدون آنکه امنیت و حریم خصوصی قربانی شود. خدمات شبانهروزی نیز به ترتیبات نقدینگی و مدیریت بحران متناسب نیاز دارد. در پرداختهای مبتنی بر هوشواره، مرز اختیار نرمافزار و مسئولیت بانک، پلتفرم، و کاربر باید مشخص شود. اینها پیشنهادهای سیاستی برای سنجش کیفیت تحولاند؛ اجرای آنها در کشورها هنوز یکسان و کامل نیست، اما در جریان است.
محتملترین چشمانداز همزیستی چند شکل پول و چند نوع شبکه است. بانکهای مرکزی میکوشند اعتبار تسویهٔ نهایی را حفظ کنند؛ بانکهای تجاری برای نگه داشتن سپرده و رابطهٔ اعتباری رقابت میکنند؛ ناشران استیبلکوین انتقال و نگهداری ارزش را گسترش میدهند؛ و پلتفرمها و عاملهای هوشواره (AI Agents) بر نحوهٔ دسترسی و تصمیمگیری اثر میگذارند. اینکه این ترکیب رقابتی و قابل اعتماد باشد یا به جزایری وابسته به چند بنگاه تبدیل شود هنوز به انتخابهای حقوقی و سیاسی پیش رو بستگی دارد. هر نوع تصمیمگیری در این حوزه گروههای متفاوتی از سرمایهداران را منتفع و چهبسا مسلط بر جریان (هژمونیک) میکند؛ به همین دلیل، رقابت اقتصادی بسیار شدیدی بر سر شکلدهی به نظام مالی آینده در جهان در جریان است.
[۱] در این باره مقالهٔ دیگری با عنوان توکنسازی نظام مالی جهانی نیز انتشار یافته که مطالعهٔ آن برای علاقهمندان به این موضوع مفید است.
[۲] لایحهٔ قانون شفافیت بازار داراییهای دیجیتال (CLARITY Act) در ۱۵ سپتامبر ۲۰۲۶ (۲۴ شهریور ۱۴۰۵) پس از رأیگیری در سنای آمریکا، بهدلیل نیاوردن رأی کافی و اختلاف شدید حزبی متوقف شد. این طرح پیشتر با حمایت قاطع در مجلس نمایندگان تصویب شده بود، اما در رأیگیری رویهای سنا شکست خورد.