بازار سهام (بورس) ـ عکس از شاتراستاک
مهران ربیعی
شنبه ۴ مهر ۱۴۰۵
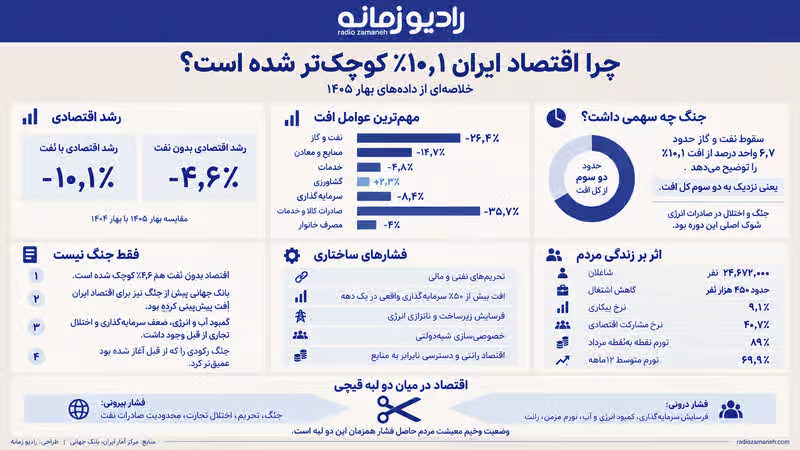
تازهترین گزارش حسابهای ملی مرکز آمار ایران عددی کمسابقه را ثبت کرده است: رشد اقتصادی کشور در سهماههٔ نخست ۱۴۰۵ با احتساب نفت منفی ۱۰٫۱درصد و بدون نفت منفی ۴٫۶درصد بوده است. تولید ناخالص داخلی به قیمت ثابت سال ۱۴۰۰ در بهار امسال به ۲۱,۷۹۵هزار میلیارد ریال رسیده، در حالی که در بهار سال گذشته ۲۴,۲۵۵هزار میلیارد ریال بود.
ابتدا باید روشن کرد این عدد چه میگوید. اقتصاد ایران «در عرض سه ماه» ۱۰درصد کوچک نشده و این رقم همچنین نرخ رشد کل دوازده ماه گذشته نیست. مرکز آمار مجموع کالاها و خدمات تولیدشده در سه ماه فروردین تا خرداد ۱۴۰۵ را با همان سه ماه در سال ۱۴۰۴ مقایسه کرده است. در نتیجه، معنای منفی ۱۰٫۱درصد این است که حجم واقعی تولید اقتصاد در بهار امسال ۱۰٫۱درصد کمتر از بهار پارسال بوده است.
جزئیات گزارش نشان میدهد افت فقط به نفت محدود نیست. ارزش افزوده گروه صنایع و معادن ۱۴٫۷ درصد و خدمات ۴٫۸ درصد کاهش یافته، در حالی که کشاورزی ۲٫۳درصد رشد کرده است. درون گروه صنایع و معادن، نفت و گاز طبیعی با ۲۶٫۴ درصد کاهش شدیدترین افت را داشتهاند. تشکیل سرمایه ثابت ناخالص نیز ۸٫۴درصد و صادرات کالا و خدمات ۳۵٫۷ درصد پایین آمده است.
از سمت تقاضا نیز نشانه رکود روشن است: مصرف واقعی خانوار چهار درصد کمتر شده است. بنابراین با افتی صرفاً در حساب نفت مواجه نیستیم؛ تولید، سرمایهگذاری، صادرات و مصرف خانوار همزمان تحت فشار قرار گرفتهاند.
جنگ چه مقدار از این سقوط را توضیح میدهد؟
جنگ مهمترین شوک کوتاهمدت این دوره است. جنگ آمریکا و اسرائیل علیه ایران از ۲۸ فوریه ۲۰۲۶ آغاز شد، حدود سه هفته پیش از آغاز سال ۱۴۰۵. در نتیجه تقریباً تمام سهماههای که آمار جدید پوشش میدهد در شرایط جنگ، اختلال در تجارت دریایی و محدودیت شدیدتر صادرات نفت و گاز گذشته است. گزارش تازه الجزیره نیز بر اساس دادههای مرکز آمار، سقوط نفت و گاز را عامل اصلی افت تولید ناخالص داخلی معرفی میکند.
اعداد همین را نشان میدهند. بخش نفت و گاز حدود ۶٫۷ واحد درصد از رشد منفی ۱۰,۱ درصدی را توضیح میدهد؛ یعنی نزدیک به دو سوم کل افت. جنگ علاوه بر صادرات نفت، ظرفیت تولید انرژی را نیز هدف قرار داده است. مقامهای ایران در ژوئیه اعلام کردند حدود ۲۳۰ میلیون مترمکعب از ظرفیت روزانه تولید گاز کشور در اثر حملات از مدار خارج شده است. کاهش گاز فقط درآمد صادراتی را کم نمیکند؛ گاز سوخت نیروگاه، خوراک پتروشیمی و منبع انرژی بخش بزرگی از صنایع ایران است.
با این حال یک عدد مانع از آن میشود که کل رکود را به جنگ تقلیل دهیم: اقتصاد بدون نفت نیز ۴٫۶ درصد کوچک شده است.
بخشی از این افت غیرنفتی همچنان معلول جنگ است. کارخانهای که با کمبود گاز و برق، افزایش هزینه حملونقل و بیمه، اختلال واردات مواد اولیه، دشواری انتقال پول یا نااطمینانی شدید مواجه میشود، حتی اگر نفت تولید نکند، از جنگ آسیب میبیند.
اما اقتصاد ایران پیش از ۲۸ فوریه نیز رو به ضعف گذاشته بود. بانک جهانی در ژانویه ۲۰۲۶، یعنی پیش از آغاز جنگ تازه، پیشبینی کرده بود اقتصاد ایران در سال مالی ۲۰۲۶/۲۷ به اندازهٔ ۱٫۵درصد کوچک شود و دلیل اصلی را کاهش تولید نفت در پی بازگشت تحریمهای بینالمللی و محدودیتهای تجاری شدیدتر عنوان کرده بود.
برآورد تازهتر بانک جهانی نیز نشان میدهد اقتصاد ایران در سال مالی منتهی به ۲۰ مارس ۲۰۲۶ حدود ۲٫۷درصد منقبض شده بود. بانک جهانی از اختلال اقتصادی در سال ۲۰۲۵، کمبود آب و انرژی، ضعف سرمایهگذاری و اختلال تجاری در کنار تشدید منازعه بهعنوان عوامل این روند یاد میکند.
بنابراین جنگ یک اقتصاد در حال رونق را ناگهان دهدرصد کوچک نکرد. جنگ رکودی را که از قبل آغاز شده بود بسیار عمیقتر کرد.
تحریم چگونه ظرفیت تولید را فرسوده کرده است؟ و نقش خصوصیسازی و اقتصاد رانتی چیست؟
عامل خارجی بلندمدتتر، تحریم است. تحریمهای نفتی و مالی شدید سالهای ۲۰۱۱ تا ۲۰۱۳، بازگشت آنها پس از خروج آمریکا از توافق هستهای در ۲۰۱۸ و تشدید محدودیتهای بعدی، هزینه تجارت و سرمایهگذاری را بالا برده، دسترسی به سرمایه و فناوری خارجی را محدود کرده و درآمد ارزی را تحت فشار گذاشتهاند.
اما یکی از مهمترین پیامدهای بلندمدت در خود سرمایهگذاری دیده میشود. بانک جهانی پیشتر محاسبه کرده بود که تشکیل سرمایه ثابت واقعی ایران طی یک دهه بیش از ۵۰درصد کاهش یافته است.
سرمایه فقط پول نیست. نیروگاه، تأسیسات نفت و گاز، ماشینآلات کارخانه، راهآهن، شبکه برق، ساختمان صنعتی و زیرساخت آب همگی مستهلک میشوند. اگر سرمایهگذاری جدید نتواند این استهلاک را جبران کند، ظرفیت تولید اقتصاد بهتدریج فرسوده میشود.
به همین دلیل «ناترازی انرژی» را نمیتوان محصول جنگ امسال دانست. پیش از جنگ نیز صنایع در ماههای سرد با محدودیت گاز و در تابستان با قطع یا سهمیهبندی برق روبهرو بودند. بانک جهانی همچنان کمبود پایدار آب و انرژی و ضعف سرمایهگذاری را از محدودیتهای اصلی بخش غیرنفتی ایران میداند. جنگ زیرساختها را تخریب و کمبود را تشدید کرده، اما بر شبکهای ضربه زده است که پیشاپیش ظرفیت ذخیره و سرمایهگذاری کافی نداشت.
بحران را اما تنها با جنگ و تحریم نمیتوان توضیح داد. تحریم تعیین میکند اقتصاد به چه منابع و بازارهایی دسترسی ندارد؛ اما تعیین نمیکند منابع موجود چگونه توزیع شوند، چه کسی اعتبار بگیرد، چه کسی به ارز ارزان دسترسی داشته باشد یا قراردادهای بزرگ دولتی به چه مجموعههایی واگذار شوند.
از آغاز دهه ۱۳۷۰، دولتهای مختلف جمهوری اسلامی سیاستهایی مانند خصوصیسازی، آزادسازی برخی قیمتها، اصلاح یارانهها و گسترش نقش بازار را دنبال کردهاند؛ روندی که بخشی از ادبیات اقتصاد سیاسی ایران آن را نولیبرالسازی توصیف کرده است.
اما نتیجه خصوصیسازی در ایران شکلگیری یک بخش خصوصی رقابتی به معنای کلاسیک نبود. کوان هریس در پژوهش مهم خود درباره «دولت پیمانکار» نشان میدهد که مالکیت بسیاری از بنگاههای دولتی به شبکه متنوعی از بانکها، صندوقهای بازنشستگی، بنیادها، تعاونیها و پیمانکاران وابسته به نهادهای نظامی منتقل شد. نتیجه را نباید به سادگی «تصرف یکپارچه اقتصاد به دست سپاه» فروکاست؛ ساختار پیچیدهتر و چندمرکزیتر است. اما به همان اندازه نمیتوان این واگذاریها را خصوصیسازی متعارف دانست. هریس از شبهخصوصیسازی سخن میگوید.
در نتیجه، بخشی از اقتصاد ایران شکلی کنگلومرایی و شبهدولتی پیدا کرده است: مجموعههایی که همزمان در نفت و گاز، ساختمان، بانکداری، مخابرات، معدن، حملونقل و تجارت فعالاند و مرز میان مالکیت خصوصی، عمومی، دولتی و نظامی در آنها همیشه روشن نیست.
برخی برای توضیح این وضعیت از اصطلاح «اقتصاد تراستی» استفاده میکنند؛ اما باید توجه داشت این مجموعهها، تراست در معنای حقوقی کلاسیک آن نیستند، اما تمرکز مالکیت، فعالیت همزمان در چندین بازار و نزدیکی بعضی از آنها به مراکز تصمیمگیری، میتواند امکان دسترسی نابرابر به قرارداد و منابع را ایجاد کند.
نمونه مشخصی از این رابطه را میتوان در صنعت انرژی دید. در فوریه ۲۰۱۱ دولت دو قرارداد خط لوله به ارزش مجموعاً ۲,۶ میلیارد دلار به قرارگاه خاتمالانبیا، وابسته به سپاه پاسداران، واگذار کرد. رئیس وقت شرکت ملی پالایش و پخش گفت بخش اصلی این پروژهها با کنار گذاشتن تشریفات مناقصه واگذار شده است. رویترز همان زمان این قراردادها را در زمینهای قرار میداد که تحریمها امکان حضور یا رقابت بسیاری از شرکتهای خارجی را کاهش داده بود.
اینجا اثر تحریم پیچیدهتر میشود. تحریم برای اقتصاد ایران، از جمله بنگاههای وابسته به نهادهای نظامی، هزینه ایجاد میکند؛ دسترسی آنها نیز به سرمایه، فناوری و بازار جهانی محدود میشود. اما اثر تحریم برای همه یکسان نیست.
وقتی شرکت خارجی نمیتواند وارد مناقصه شود، بانک عادی امکان انتقال پول ندارد، فروش نفت به واسطه نیاز پیدا میکند و واردات کالا مستلزم شبکههای غیررسمی میشود، دسترسی سیاسی و نهادی خودش به یک مزیت اقتصادی تبدیل میشود. در نتیجه، چیزی که برای اقتصاد ملی زیان است میتواند موقعیت نسبی برخی بازیگران داخلی را تقویت کند.
اقتصاد تحریمی چگونه رانت تولید میکند؟ و هزینه تعدیل را چه کسی میپردازد؟
رانت در اینجا فقط مترادف فساد یا اختلاس نیست. هرگاه یک کالا یا امکان اقتصادی کمیاب باشد و دسترسی به آن به مجوز یا موقعیت نهادی وابسته شود، امکان شکلگیری رانت وجود دارد.
نظام چندنرخی ارز نمونه روشن است. اگر یک واردکننده به دلار با نرخ ترجیحی دسترسی داشته باشد و دیگری مجبور باشد ارز را چند برابر گرانتر تهیه کند، اولی پیش از آنکه حتی کالایی تولید کند یک مزیت اقتصادی ناشی از دسترسی پیدا کرده است.
در اقتصاد تحریمی همین منطق به حوزههای دیگری گسترش مییابد: مجوز واردات، اعتبار بانکی، انرژی یارانهای، قرارداد دولتی، امکان فروش نفت، انتقال پول به خارج یا دسترسی به یک شرکت واسطه.
تحریم به این ترتیب میتواند دو اثر همزمان داشته باشد: اندازه کیک اقتصادی را کوچک کند و در عین حال ارزش دسترسی ممتاز به بخشهای باقیمانده همان کیک را افزایش دهد.
این سازوکار توضیح میدهد چرا اقتصاد امنیتی میتواند در دوران تحریم وزن بیشتری پیدا کند. فعالیت در بازارهای غیرشفاف و پرریسک نیازمند سرمایه، اطلاعات، ارتباطات خارجی و قدرت سیاسی بیشتری است؛ منابعی که میان بنگاههای ایرانی بهطور برابر توزیع نشدهاند.
این بدان معنا نیست که همه تجارت تحریمی در اختیار سپاه یا نهادهای امنیتی است. بخش خصوصی، واسطههای مستقل و شبکههای منطقهای نیز در آن حضور دارند. مسئله وجود مزیت ساختاری برای بازیگرانی است که دسترسی به دولت، سرمایه و شبکههای فرامرزی بیشتری دارند.
این همان نقطهای است که تحریم خارجی و ساختار داخلی به جای دو علت جدا، یکدیگر را تقویت میکنند.
سیاستهای بازارمحور فقط ساختار مالکیت را تغییر ندادهاند. مسئله دوم توزیع هزینه بحران میان سرمایه و نیروی کار است. پژوهش زپ کلب درباره صنایع بزرگ ایران نشان میدهد تحریم الزاماً به فروپاشی صنعتی منجر نشده است. برعکس، در فاصله ۲۰۱۱ تا ۲۰۲۱ برخی شاخصهای تولید، اشتغال و بهرهوری صنایع بزرگ افزایش یافتند؛ یعنی بنگاهها توانستهاند تا حدی خود را با محدودیتها تطبیق دهند.
اما بخشی از این انطباق از مسیر دستمزد گذشته است. بر اساس دادههایی که کلب بررسی کرده، متوسط جبران خدمات واقعی کارکنان صنایع بزرگ در سالهای ۲۰۱۱ تا ۲۰۱۴ حدود ۲۰درصد و در دوره ۲۰۱۷ تا ۲۰۲۰ نزدیک ۳۰درصد کاهش یافت.
به بیان دیگر، وقتی درآمد و سود تحت فشار قرار گرفت، یکی از راههای سازگاری بنگاهها کاهش هزینه واقعی نیروی کار بود.
این نکته برای فهم بحران کنونی اهمیت دارد. تحریم یا جنگ میزان منابع در دسترس را کاهش میدهد؛ اما خود جنگ تعیین نمیکند که کاهش درآمد به شکل کاهش سود، کاهش مزد، بیکاری، تورم یا کاهش خدمات عمومی میان گروههای مختلف تقسیم شود. این بخش به نهادهای اقتصادی، سیاست بودجهای، ساختار مالکیت و توازن قدرت میان گروههای اجتماعی مربوط است.
رکود بر زندگی روزمره مردم چه تأثیری میگذارد؟
برای خانوار، کاهش ۱۰٫۱درصدی تولید ناخالص داخلی یک عدد انتزاعی است. آثار آن از مسیر کار، درآمد و قیمت به زندگی روزمره منتقل میشود.
در بهار ۱۴۰۵ شمار شاغلان ایران به حدود ۲۴ میلیون و ۶۷۲ هزار نفر رسید؛ نزدیک به ۴۵۰هزار نفر کمتر از بهار سال قبل. نرخ بیکاری نیز از ۷٫۳ به ۹٫۱درصد افزایش یافته و نرخ مشارکت اقتصادی به ۴۰٫۷درصد کاهش پیدا کرده است. همزمان جمعیت غیرفعال اقتصادی حدود ۷۹۶هزار نفر افزایش یافته است.
کاهش چهار درصدی مصرف واقعی خانوار در حسابهای ملی وجه دیگری از همین مسئله است. خانوار ایرانی در مجموع حجم کمتری کالا و خدمات نسبت به یک سال قبل مصرف کرده است.
این کاهش مصرف همزمان با جهش قیمتها رخ داده. مرکز آمار برای مرداد ۱۴۰۵ تورم نقطهبهنقطه را ۸۹درصد و تورم متوسط دوازدهماهه را ۶۹٫۹درصد اعلام کرده است. یعنی یک خانوار برای خرید سبدی مشابه از کالا و خدمات بهطور متوسط تقریباً ۸۹درصد بیشتر از مرداد سال گذشته پرداخت کرده است.
اما رکود و تورم برای همه اثر یکسان ندارند. مزدبگیری که درآمد ریالی ثابتی دارد با کاهش قدرت خرید روبهرو میشود؛ دارنده زمین، مسکن، ارز یا دارایی مالی ممکن است بخشی از اثر تورم را از طریق افزایش قیمت دارایی جبران کند. بازیگری که به ارز ترجیحی، اعتبار ارزان، قرارداد دولتی یا شبکه تجاری در شرایط تحریم دسترسی دارد حتی ممکن است از برخی کمیابیها منتفع شود.
به همین دلیل کوچکشدن اقتصاد به معنای آن نیست که همه گروهها به یک نسبت فقیرتر میشوند. اقتصاد میتواند کوچک شود و در همان زمان ثروت، بازار و قدرت اقتصادی در بخشهایی محدودتر متمرکزتر شود.
افت ۱۰٫۱درصدی بهار ۱۴۰۵ را بنابراین نمیتوان تنها «هزینه جنگ» دانست. جنگ بزرگترین عامل مستقیم سقوط بوده و افت نفت و گاز بهتنهایی حدود دو سوم انقباض تولید را توضیح میدهد؛ اما اقتصاد بدون نفت نیز ۴٫۶درصد کوچک شده، سرمایهگذاری و مصرف کاهش یافته و اقتصاد پیش از آغاز جنگ نیز وارد رکود شده بود.
اقتصاد ایران میان دو لبهٔ یک قیچی فشرده شده است. یک لبه از بیرون فشار میآورد: جنگ، تحریم، محدودشدن صادرات نفت، اختلال تجارت و دشواری دسترسی به سرمایه و فناوری. لبه دیگر در داخل شکل گرفته است: فرسایش چنددههای سرمایهگذاری، کمبود آب و انرژی، تورم مزمن، سیاستهای بازارمحوری که امنیت نیروی کار را کاهش دادهاند، خصوصیسازیای که بخش بزرگی از داراییها را نه به بازار رقابتی بلکه به شبکهای از بنیادها، صندوقها، هلدینگهای شبهدولتی و پیمانکاران نظامی منتقل کرده، و اقتصادی رانتی که در آن دسترسی به منابع بهشدت نابرابر است. آنچه معیشت مردم را به خطر انداخته است دقیقاً از حرکت همزمان این دو لبه میآید. تحریم و جنگ ظرفیت اقتصاد را کاهش میدهند؛ ساختار داخلی تعیین میکند اقتصاد با چه میزان ذخیره و سرمایه با این ضربه روبهرو شود و هزینه آن را چه کسانی بپردازند.
از رادیو زمانه