الف. هوشیار
یکشنبه ۵ مهر ۱۴۰۵
در اقتصاد جنگ معمولاً نخستین چیزی که میبینیم هزینهٔ جنگ است: بمب، موشک، هواپیما، تخریب زیرساختهای نظامی و غیرنظامی، نفتکش آسیبدیده، پالایشگاه تعطیلشده، یا میلیاردها دلار بودجهٔ نظامی. اما پشت این اقتصاد مادّی اقتصاد دیگری نیز وجود دارد که کمتر دیده میشود: اقتصاد ریسک و نوسان.
جنگ فقط کالا و تأسیسات را نابود نمیکند؛ جنگ عدماطمینان تولید میکند. معلوم نیست فردا این یا آن بندر باز باشد یا بسته، نفت از تنگهای عبور کند یا نه، پالایشگاهی کار کند یا خاموش شود، و قیمت نفت و بنزین در هفتهٔ آینده چقدر باشد. همین عدماطمینان چیزی است که بازارهای مالی میتوانند برای آن قیمت تعیین کنند و بر سرِ آن قرارداد ببندند.
بازارهای آتی (Futures) و اختیار معامله (Options) اساساً بخشی از همین جهاناند. یک شرکت هواپیمایی میخواهد خودش را از خطر افزایش قیمت سوخت محافظت کند؛ پالایشگاهی میخواهد حاشیهٔ سود آیندهاش را تثبیت کند؛ و فلان صندوق سرمایهگذاری ممکن است روی افزایش یا کاهش قیمت شرط ببندد. بنابراین، هرچه فاصلهٔ میان «قیمت امروز» و مجموعهای از «آیندههای ممکن» بزرگتر شود، میدان معاملات مربوط به ریسک نیز اهمیت بیشتری پیدا میکند. این همان جایی است که جنگ و انرژی و مالیه به یکدیگر میرسند.
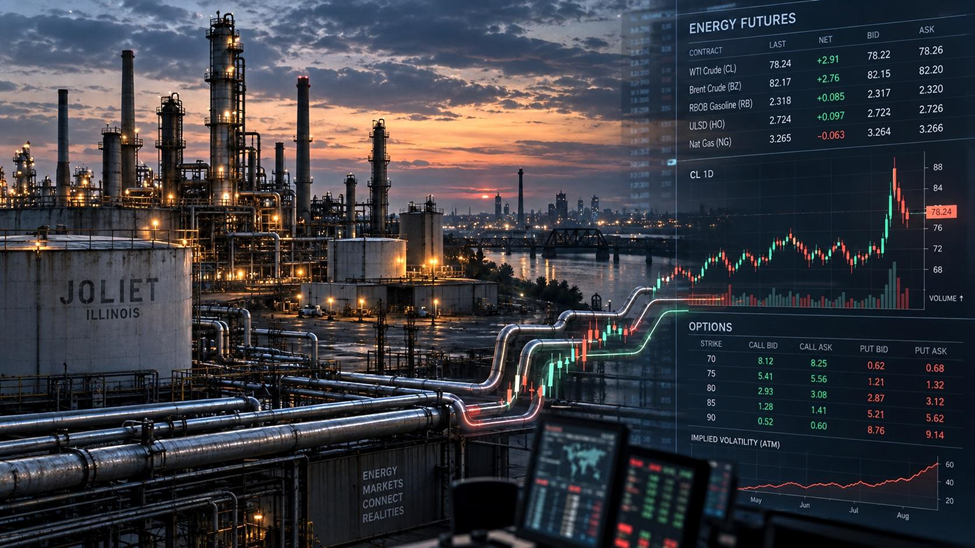
پالایشگاهی در ایلینوی
در ۱۳ سپتامبر ۲۰۲۶ پالایشگاه ژولیت (Joliet) شرکت اکسون موبیل (ExxonMobil) در ایلینوی آمریکا در پی قطع برق ناشی از هوای نامساعد از مدار خارج شد. سپس مشکل آبگرفتگی و از کار افتادن یک پمپ بازگشت پالایشگاه تولید را دشوارتر کرد.
در نگاه اول، حادثه چندان بزرگ به نظر نمیرسد. پالایشگاهی در ایالت ایلینوی برای چند روز تعطیل شده است. اما ژولیت پالایشگاه کوچکی نیست. ظرفیت آن حدود ۲۷۵هزار بشکه نفت خام در روز است و میتواند روزانه در حدود ۱۱میلیون گالن بنزین و دیزل تولید کند. بنابراین، تعطیلی آن بخش چشمگیری از ظرفیت پالایشی منطقهٔ میدوست (Midwest) آمریکا را موقتاً حذف کرد.
مسئلهٔ مهمتر زمان وقوع حادثه بود
سیستم پالایشی آمریکا پیش از این حادثه نیز با حجم تولید بسیار زیادی کار میکرد و ظرفیت آزاد چندانی برای جبران کردن اختلال ناگهانی وجود نداشت. همزمان، بازار جهانی فراوردههای نفتی تحت تأثیر اختلالهای ناشی از جنگ در غرب آسیا (خاورمیانه)، حمله به پالایشگاههای روسیه، و محدودیت عرضه قرار گرفته بود.
در چنین شرایطی، از کار افتادن یک پالایشگاه دیگر صرفاً به معنی «۲۷۵هزار بشکه تولید کمتر» نیست. وقتی سیستم در مرز ظرفیت تولیدش قرار دارد، همان تغییر کوچک میتواند پیامدهای بزرگی داشته باشد.
نفت یک چیز است، بنزین چیز دیگر
برای درک اتفاقی که افتاد باید با یک مفهوم ساده آشنا شویم: حاشیهٔ سود پالایش (Crack Spread). پالایشگاه نفت خام میخرد و آن را به بنزین، دیزل، و فراوردههای دیگر تبدیل میکند. بنابراین، برای پالایشگر فقط قیمت نفت مهم نیست؛ مهمتر این است که فراوردهای که میفروشد نسبت به نفتی که میخرد چقدر ارزش دارد. به فاصلهٔ میان این دو، به شکل ساده، حاشیهٔ سود پالایش گفته میشود.
فرض کنید نفت خام معادل ۹۵ دلار برای هر بشکه باشد و ارزش فراوردههایی که از آن به دست میآید بسیار سریعتر افزایش پیدا کند. در این حالت، حتی اگر قیمت نفت تغییر چندانی نکرده باشد، ارزش اقتصادی «توانایی تبدیل کردن نفت به سوخت» افزایش یافته است. و دقیقاً همین وضع در روزهای پس از خاموشی ژولیت دیده میشد.
برآوردهای بازار نشان میدهد که شاخص متداول حاشیهٔ سود پالایش (3-2-1 crack spread) از حدود ۵۵ دلار در هر بشکه در ۱۳ سپتامبر به حدود ۶۸٫۶ دلار در ۱۶ سپتامبر رسید، یعنی ظرف فقط سه روز حدود ۲۵درصد افزایش یافت.
البته نمیتوان تمام این افزایش را به ژولیت نسبت داد. بازار انرژی جهانی در همان زمان تحت تأثیر عوامل متعدد جنگی و عَرضهیی قرار داشت. اما حادثهٔ ژولیت در بازاری رخ داد که پیشاپیش زیر فشار بود و یک محدودیت منطقهیی تازه به آن اضافه شد.
اتفاق جالبتر هنگامی افتاد که خبر احتمال بازگشت پالایشگاه منتشر شد. قیمت عمدهفروشی بنزین در منطقهٔ گریت لیکز (Great Lakes) بهسرعت پایین آمد. بازار حتی منتظر نماند تمام ۱۱میلیون گالن دوباره تولید شود؛ صِرفِ تغییر انتظار از آینده کافی بود که قیمت روز تغییر کند. این نکتهای کلیدی است. کالایی که قرار است بعداً تولید شود قیمت امروز را تغییر میدهد.
در اقتصاد سنّتی ممکن است تصور کنیم ابتدا کالایی تولید یا نابود میشود و بعد قیمت آن واکنش نشان میدهد. بازار مالی پیچیدهتر عمل میکند. امروز معاملهگران دائم قیمت فردا را تعیین میکنند. اگر احتمال دهند پالایشگاهی هفتهٔ آینده همچنان تعطیل خواهد بود، قراردادهای آتی را بر آن اساس قیمتگذاری میکنند. اگر خبر برسد پالایشگاه زودتر راهاندازی میشود، همان انتظارات دوباره قیمتگذاری میشود. بنابراین، در کنار جریان واقعی نفت و بنزین، یک جریان دیگر نیز وجود دارد: جریان انتظارات و قراردادها و سرمایه.
به همین دلیل، ۱۱میلیون گالن بنزین و دیزلی که در ژولیت تولید نمیشود فقط ۱۱میلیون گالن کالای ازدسترفته نیست. این کمبود میتواند قیمت میلیونها گالن دیگر را تغییر دهد و همزمان ارزش قراردادهای آتی، اختیار معامله، و دیگر ابزارهای مالی مرتبط با انرژی را جابهجا کند.
اینجا مقیاس مالی میتواند از مقیاس مادّی فاصله بگیرد: روزی چند میلیون دلار فقط در «ارزش ظرفیت». یک محاسبهٔ ساده ابعاد موضوع را روشن میکند.
میان ۱۳ تا ۱۶ سپتامبر، حاشیهٔ سود پالایش مورد اشاره تقریباً ۱۳٫۵ دلار برای هر بشکه افزایش یافت. اگر صرفاً برای نشان دادن مرتبهٔ بزرگی این عدد را در ظرفیت ۲۷۵هزار بشکهیی ژولیت ضرب کنیم، حاصل حدود ۳٫۷میلیون دلار در روز میشود. این عدد بههیچوجه به معنای ۳٫۷میلیون دلار سود برای اکسون نیست. پالایشگاه خاموش بوده، ترکیب محصولات متفاوت است، هزینههای تولید وجود دارد، و شرکتها نیز از ابزارهای پوشش ریسک استفاده میکنند.
معنای عدد چیز دیگری است: در شرایط کمبود، ارزش اقتصادی ظرفیت پالایشی فعال میتواند ظرف چند روز میلیونها دلار در روز تغییر کند. اگر این منطق را از یک پالایشگاه به شبکهٔ پالایشگاهها، خطوط لوله، نفتکشها، و بازار جهانی انرژی گسترش دهیم، ابعاد مسئله بسیار بزرگتر میشود.
جنگ چگونه نوسان تولید میکند؟
اکنون میتوان زنجیره را کاملتر دید:
جنگ و ناامنی
↓
آسیب دیدن یا تهدید شدن نفتکش، پالایشگاه، بندر، و مسیر حملونقل
↓
کاهش ظرفیت واقعی یا افزایش احتمال کاهش ظرفیت
↓
کاهش حاشیهٔ اطمینان سیستم
↓
افزایش عدماطمینان به عرضهٔ آینده
↓
افزایش نوسان قیمت
↓
افزایش اهمیت قراردادهای آتی، اختیار معامله، و ابزارهای پوشش ریسک
↓
انتقال سرمایه میان تولیدکنندگان، پالایشگران، مصرفکنندگان، بانکها، صندوقها، و معاملهگران.
در اینجا به نکتهای میرسیم که برای فهم اقتصاد جنگ معاصر اهمیت زیادی دارد: بازار مالی فقط تماشاگر جنگ نیست، بلکه جنگ ریسک تولید میکند؛ ریسک قیمت پیدا میکند؛ و ریسکِ قیمتگذاریشده خودش به دارایی و موضوع معامله تبدیل میشود.
در نتیجه، اقتصاد جنگ را نمیتوان فقط با شمارش تانک، موشک، بشکهٔ نفت ازدسترفته، یا بودجهٔ نظامی فهمید. باید حجم عظیم قراردادهایی را نیز دید که پیرامون احتمال وقوع همین اختلالها شکل میگیرند.
ژولیت: نمونهٔ کوچک یک سازوکار بزرگ
حادثهٔ ژولیت از این لحاظ نمونهٔ خوبی است. خودِ این نمونه حادثهای جنگی نبود. یک قطع برق و آبگرفتگی بود. اما همین حادثهٔ غیرنظامی نشان داد که وقتی سیستم انرژی بر اثر مجموعهای از بحرانهای بزرگتر به مرز ظرفیت رسیده باشد، حذف یک حلقهٔ نسبتاً کوچک چگونه میتواند موجی بسیار بزرگتر از اندازهٔ فیزیکیاش ایجاد کند. در چنین جهانی، ارزش فقط در نفتی که استخراج میشود یا بنزینی که فروخته میشود نیست. ظرفیت، کمبود، انتظار، احتمال، و نوسان نیز ارزش اقتصادی پیدا کردهاند. شاید به همین دلیل است که برای فهم اقتصاد جنگهای امروز باید در کنار میدان نبرد و پالایشگاه و نفتکش، به صفحهٔ معاملات بورسهای انرژی نیز نگاه کرد.
در آن صفحههای معاملات بورس گاهی میتوان وجه دیگری از جنگ را دید:
جنگ نهفقط کالای نظامی مصرف میکند، بلکه ریسک و نوسان تولید میکند؛ و سرمایهداری مالی برای ریسک و نوسان نیز بازار ساخته است، بازار مشتقاتی که دههابرابر بازار نظامی و بازار نفت گردش مالی دارد.